
+7(495) 228-70-27
Электроника Индии: используй силу соперника

Главным драйвером развития индийской микроэлектроники остается политика западных корпораций по расширению азиатских локаций контрактного производства за пределами Китая, известная как стратегия China + 1». Задача Индии — воспользоваться этим спросом и создать устойчивую экосистему разработок и производства, максимизируя технологическую независимость страны
Производство электроники в Индии имеет длинную историю. Многие компании были созданы в 1960‒1970-х годах. Часто это семейные компании. Индийская ассоциация производителей электроники ELCINA в прошлом году отметила свое 55-летие. В правлении ассоциации сегодня в основном представители третьего поколения семей основателей компаний. В основе их бизнеса долгое время был государственных заказ и внутренний рынок предельно дешевой продукции, рассчитанной на потребности большого, но небогатого населения страны. Примерно до 2015 года производство микроэлектронной продукции росло невысокими темпами — в меру расширения госбюджета и потребительского спроса.
Однако примерно десять лет назад индийская микроэлектронная промышленность получила мощный внешний импульс к развитию: западные компании начали переносить в Индию свои производства в рамках стратегии диверсификации цепочек создания стоимости.
Стратегия China + 1
Впоследствии за этой стратегией закрепился термин China + 1. Так, в 2017 году Apple в связке со своим глобальным производственным партнером, тайваньской Foxconn, разместила в Индии сборочные производства младших моделей. Затем, в 2022 году, туда начали переносить производство новых моделей телефонов, а с 2024-го стали выпускать полную линейку продукции. От узловой сборки компании перешли к полному циклу, начиная с монтажа компонентов на печатные платы, локализации многих электромеханических и корпусных комплектующих. Сейчас у Foxconn в Индии три крупных завода, в 2026 году компания запускает новый завод в Бангалоре площадью 1,2 млн квадратных метров, рассчитанный на выпуск более 10 млн смартфонов в год. Другие глобальные контрактные производители электроники тоже развивают производство в Индии: по несколько заводов здесь имеют такие отраслевые гранды, как Flextronics, Jabil, Incap, Sanmina-SCI. Размещают в Индии собственные производства электроники и многие глобальные вендоры.
Индийские контрактные производители, воспользовавшись возможностями, которые открыла перед ними стратегия глобальных вендоров China + 1, пошли в рост. Этому процессу в значительной степени способствовала государственная инициатива Make in India запущенная правительством Нарендры Моди в 2014 году. В нее входит ряд государственных программ по субсидированию инвестиций, таких как Production Linked Incentive (PLI), запущенная в 2020 году, и еще более специализированные Electronic Manufacturing Clusters (EMC) Scheme и ряд других.
Программа локализации производства компонентов в Индии быстро получила отклик зарубежных компаний. Для них это продолжение стратегии диверсификации
Программа Production Linked Incentive субсидирует инвестиции, которые обеспечивают прирост производства. Размер субсидии фиксируется в размере 4‒6% от прироста выручки. Это способствовало запуску бизнес-модели непрерывного роста: компании закладывают субсидию в систему ценообразования, предоставляют заказчикам выгодные условия, которые они не смогли бы обеспечить без государственной поддержки. В результате растет объем заказов, расширяется производство. Под прирост выручки выдается новая субсидия. В условиях, когда объем производства, который можно забрать из Китая, несопоставимо больше текущих объемов выпуска электронной продукции в стране, схема работает безотказно: среднегодовой рост контрактного производства в Индии за последние пять лет составляет около 50%. Почти каждая компания, которая имеет линии поверхностного монтажа, предлагает услуги контрактного производства.
Появились крупные индийские контрактные производители. Яркий пример — компания Dixon, выручка которой превысила 5 млрд долларов. Сегодня на 30 заводах компании по всей стране трудятся 35 тыс. человек. Dixon развернула 80 линий поверхностного монтажа, выручка выросла за пять лет выросла пятикратно.
Однако потенциал роста в рамках описанной модели ограничен. Поддерживать высокий темп роста на больших объемах производства будет все сложнее. Смогут ли индийские контрактные производители выдерживать конкуренцию без субсидии, когда рост замедлится? Это зависит от того, сумеют ли контрактные производители добавить к сборочным операциям, которые составляют не более 10% стоимости продукции, выпуск комплектующих и дизайн микросхем. Именно на это нацелена государственная программа Scheme for Promotion of Manufacturing of Electronic Components and Semiconductors (SPECS), а также программа развития разработок Design Linked Incentive (DLI), запущенные в 2022 году.
Программа локализации в Индии производства компонентов быстро получила отклик зарубежных компаний. Для них это продолжение стратегии диверсификации: они переносят в Индию производственные операции, которые сейчас выполняет Китай. Прежде всего это корпусирование микросхем. Запущено строительство девяти таких фабрик, пять из них уже вышли на коммерческое производство, в том числе крупнейшая фабрика по корпусированию микросхем памяти DRAM и NAND компании Micron.
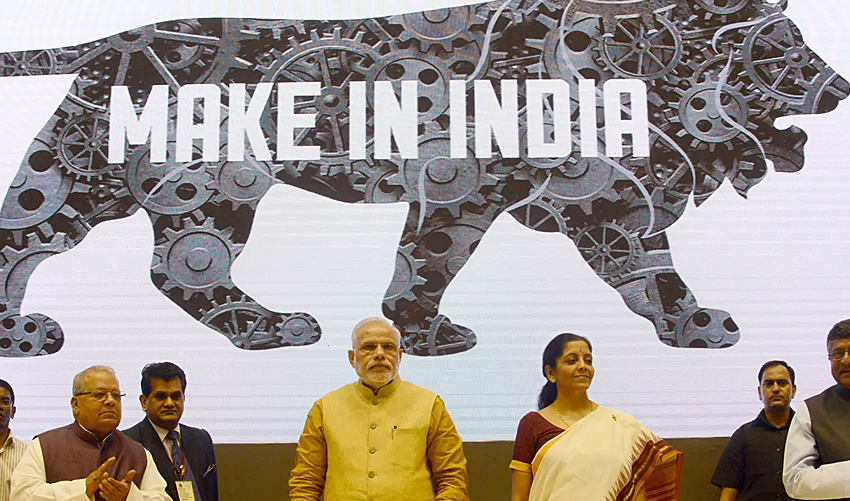
Премьер-министр Индии Нарендра Моди, стоящий под огромным логотипом льва, обнародовал экономическое видение Индии — стать глобальной производственной державой
forbes.com
Пятая колонна
Министерство электроники и информационных технологий (в Индии развитие аппаратных и программных технологий в одних руках) приводит для обоснования инвестиций прогнозы роста внутреннего рынка полупроводниковых компонентов: к 2030 году его размер должен достичь 100 млрд, к 2035-му — 200 млрд долларов. Правда, следует оговориться, что в эти оценки включены закупки контрактных производителей электронного оборудования, которые работают в интересах зарубежных вендоров. Последняя составляющая представляет собой сегмент рынка, которым управляют глобальные корпорации — заказчики контрактного производства, такие как Apple. Выбор компонентов, управление цепочками поставок и производственной кооперации остается в их руках.
Если оценить спрос со стороны индийских компаний, выпускающих продукцию оригинальной разработки под собственными торговыми марками, то в лучшем случае это будет треть общего объема закупок. И динамика развития этой части индийской микроэлектронной промышленности значительно скромнее. Если вычесть из среднегодового темпа роста индийского рынка компонентов (15% за последние пять лет) вклад глобальных корпораций, то мы получим рост около 7‒8%, что примерно соответствует росту индийского ВВП.
Таким образом, индийская электроника растет на стремлении западных корпораций к технологической независимости от Китая. Все, что соответствует этим целям, быстро масштабируется, получает зарубежные инвестиции и субсидии государства. Трудно рассчитывать, что зарубежные компании поддержат развитие оригинальных индийских разработок и продуктов. Здесь интересы начнут расходиться, как в свое время мотивы и аппетиты глобальных вендоров разошлись с интересами китайских компаний.
Не спешат зарубежные компании вкладываться и в полупроводниковое производство в Индии. Соглашения о трансфере технологий здесь даются тяжело — условия пересматриваются, сроки запуска фабрик сдвигаются. Сейчас самый крупный проект полупроводниковой фабрики — это совместное предприятие Tata Semiconductor Manufacturing и тайваньской Powerchip Semiconductor Manufacturing Corporation. Проект предусматривает инвестиции в размере 10 млрд долларов в создание полупроводниковой фабрики, способной выпускать микросхемы с топологиями 28‒110 нм.
Хотя в целях заявлено производство цифровых чипов для высокопроизводительных вычислений, указанный диапазон в большей степени соответствует производству конкурентных микроконтроллеров и смешанных аналогово-цифровых микросхем. Это очень большой и интересный рынок, но в обозримой перспективе в Индии не будет фабрики для производства микропроцессоров в тонких нормах. В производстве микросхем со зрелыми технологическими процессами Индия при поддержке западных и японских корпораций и здесь может составить конкуренцию Китаю, но не предложит альтернативу глобальному монополисту в тонких нормах — тайванской TSMC.
Обновленная программа развития полупроводниковой промышленности Индии Semicon 2.0, анонсированная в июле этого года на конференции Strategic Electronics Summit в Бангалоре, а затем на Semicon India в сентябре получившая расширенное финансирование, теперь охватывает производство материалов, технологического оборудования, разработку микросхем и IP-блоков микросхем. В целом прослеживается определенная перекличка с российскими приоритетами отраслевой поддержки, где в последние годы фокус также перенесен на разработку средств производства.
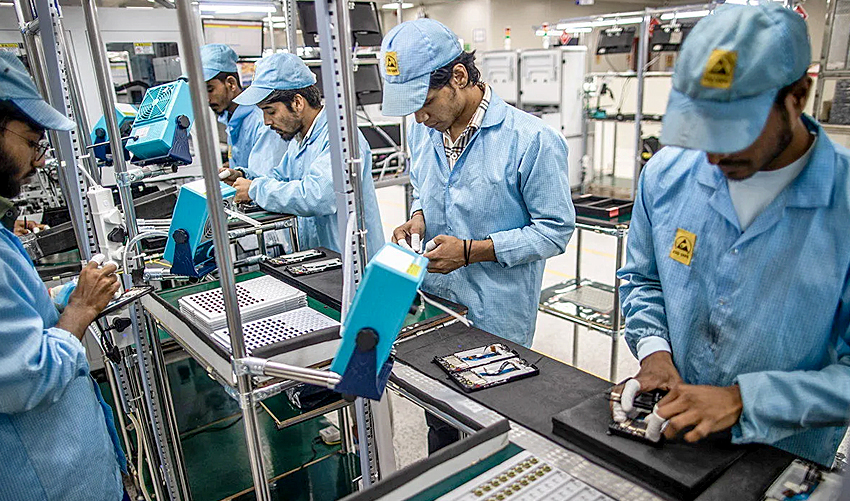
Индийская электронная промышленность растет
economist.com
Манифест электронного суверенитета
Риски подчинения зарубежным компаниям хорошо понимают индийские военные. На Strategic Electronics Summit с их стороны было много запросов на разработку собственных решений для беспилотников, радиосвязи радиолокации, видеонаблюдения, соответствующих компонентов и программного обеспечения. Звучала критика в адрес политики локализации с сохранением зависимости от зарубежных разработчиков и владельцев технологий. Зарубежные технологии, используемые в военной технике и критической инфраструктуре, сравнивали с Троянским конем. Много общего с тем, что мы наблюдаем и слышим в России.
Перед конференцией вышла книга «Крылья Астры. Проектируем будущее отечественных дронов», написанная военным инженером, полковником Лакшьяджитом Сингхом Чауханом. Автор анализирует возможности Индии обеспечить технологический суверенитет в разработке и производстве БПЛА. Ключевая мысль книги — Индии нужно перестать быть только потребителем технологий и стать их создателем, причем с учетом собственного опыта и понимания угроз. Основные идеи применимы и к электронной промышленности:
— заказчик должен быть прежде всего постановщиком задач и технических требований, а не закупщиком. Регулированием закупок промышленность не поднимешь;
— единая архитектура вместо фрагментированного зоопарка систем. Совместимость, масштабируемость и безопасность должны быть заложены в стандарты;
— гражданские применения обеспечивают экономическую устойчивость и технологическое развитие. Без них военный суверенитет недостижим;
— с целью безопасности цепочек производственной кооперации и поставок управление ими должно быть в руках национальных компаний;
— необходимо долгосрочное планирование промышленности на десятилетия вперед.
Все эти задачи в комплексе целеполагают другой трек развития индийской промышленности, направленный на достижение технологического суверенитета. Вероятно, трек технологического суверенитета будет взаимодействовать с первым треком обслуживания глобальных корпораций. Главный вопрос: каким будет это взаимодействие? Удастся ли Индии совместить и согласовать их между собой? Если получится, Индия вполне может примерить на себя статус доверенного глобального технологического хаба, как это было заявлено в выступлении премьер-министра Нарендры Моди на конференции Semicon India 2026 в сентябре.
Есть ли синергия с российскими игроками?
Кажется, что у нас с Индией много общих задач, где можно объединить компетенции и инвестиции. К тому же между нашими странами высок уровень межгосударственного доверия, что создает благоприятную атмосферу для коммерческих партнерств.
Однако в настоящее время основными технологическими донорами и инвесторами индийской электроники являются западные и японские компании. Они подчиняют ее развитие прежде всего своим интересам, что ограничивает возможности сотрудничества с российскими компаниями.
Планируемые Индией топологические нормы и целевые рынки почти полностью совпадают с планами российских полупроводниковых фабрик. Вероятно, здесь будет избыток предложения, нужно ожидать ценового демпинга, в том числе обусловленного государственной поддержкой индийских производителей.
Представляется, что для российских компаний на индийском направлении важнее партнерство и локализация, чем простой экспорт. Наиболее устойчивыми могут оказаться проекты, где российская сторона предоставляет технологию, инженерные компетенции, IP, специализированное оборудование или ноу-хау, а индийский партнер обеспечивает производство, масштабирование, доступ к внутреннему рынку и участие в государственных программах развития.
Наибольший потенциал — в нишах, где у российских и индийских партнеров есть технологическое дополнение. Это могут быть такие области, как разработка микропроцессоров, IP-блоков и чиплетов, когда решения многих компаний складываются в вычислительную систему, проектирование и производство аналоговой и силовой электроники, где российские компании обладают рядом уникальных компетенций. Мы уже получаем предложения индийских компаний о сотрудничестве в разработке систем радиосвязи, СВЧ-электроники, а также электронных компонентов и модулей для БПЛА.
Иван Покровский, исполнительный директор Ассоциации разработчиков и производителей электроники, для Стимул